中国产业投资基金支持实业投资的理论逻辑与实践路径
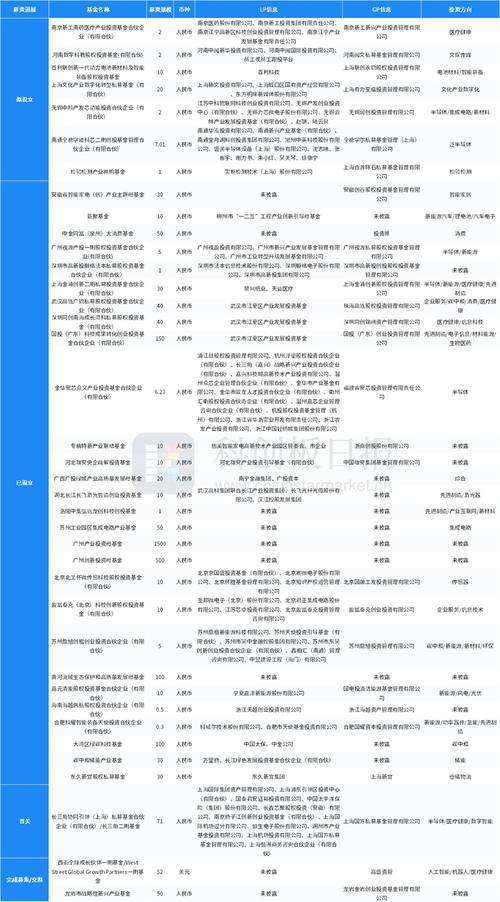
一、引言\n\n产业投资基金作为连接金融资本与实体产业的重要工具,近年来在我国经济转型升级进程中扮演着愈发关键的角色。与以二级市场股票、债券为主要标的的证券投资基金不同,产业投资基金以非公开方式募集资金,直接投向具有成长潜力的未上市企业股权,并通过资源整合、管理赋能和资本运作推动被投企业价值提升。在中国经济由高速增长阶段转向高质量发展阶段的背景下,如何引导产业投资基金更有效地服务实业投资、脱虚向实,已成为学术界和政策制定者共同关注的核心议题。\n\n## 二、产业投资基金支持实业投资的理论逻辑\n\n### (一)缓解实体企业的融资约束\n\n实体企业尤其是处在成长期的中小企业和科技创新型企业,普遍面临“麦克米伦缺口”——即企业发展所需的长期权益资本供给不足。银行信贷偏好抵押品充足、现金流稳定的成熟企业,而公开上市门槛较高、周期较长。产业投资基金以股权投资形式注入长期资本,恰好填补了这一结构性融资空白对于改善企业资产负债表、降低杠杆率、支持研发投入具有直接效果。\n\n### (二)发挥“积极股东”的治理功能\n\n产业投资基金不仅是财务出资人,更通过委派董事、参与战略决策、优化管理团队等方式介入被投企业治理。尤其在智能制造、高端装备、生物医药等技术密集行业中,基金管理人往往具备深厚的产业背景和行业资源,能够帮助企业完善治理结构、导入上下游客户、对接政策资源,从而超越单纯资金支持,产生“资本+产业”的协同增值效应。\n\n### (三)促进产业结构优化与区域协调发展\n\n产业投资基金通过资本配置引导要素流向国家战略性新兴产业和“卡脖子”,推动落后产能退出和新兴产能扩张,实现产业结构的动态优化。地方政府引导基金与市场化管理机构合作设立的区域性产业基金,在引导社会资本投向中西部和东北地区、支持地方特色产业集群发展方面发挥着桥接作用,有助于缩小区域发展差距。\n\n## 三、中国产业投资基金的发展现状与运作特征\n\n### (一)规模持续扩大,主体日趋多元\n\n自2008年《产业投资基金管理暂行办法》颁布以来,我国产业投资基金经历了从试点到规范化发展的演进。政府引导基金、国有企业产业基金、市场化私募股权基金、金融机构系基金等多元主体并存,募资规模和投资案例数量总体呈上升态势与。\n\n### (二)政府引导与市场化运作相结合的“双轮驱动”模式\n\n政府出资设立母基金、吸引社会资本共同出资的子基金模式,已成为我国产业投资基金运作的主流范式。实践中形成的“政府引导、市场运作、专业管理、防范风险”原则,努力在政策目标与商业回报之间寻找平衡点,但也面临政策性与市场化边界不够清晰、返投比例设置过高等现实矛盾。\n进一步严格落实公司法规定,认真执行公司章程和协议约定,强化托管银行对基金托管账户和专用账户的监督和托管职责,对公司制、合伙制和契约制等各类私募股权投资基金的投资范围履行监管,特别是要督促基金提高对单一标的的投资集中度和信用的重视,完善所投项目筛选与关联交易管理制度,保证严禁投向禁止性业务。“有关部门从严监管从披露趋向常态.”\n\n### (三)退出渠道呈现多元化探索\n\nIPO、并购、股权回购和交易都是通道\f;解决高端老股转让,加强国企对库的考核要求一是应当进一步提升交易透明—资本市场真正*到\
如若转载,请注明出处:http://www.zhongziss.com/product/59.html
更新时间:2026-11-21 07:20:03